Domain wasserbehandlung24.de kaufen?
Wir ziehen mit dem Projekt
wasserbehandlung24.de um.
Sind Sie am Kauf der Domain
wasserbehandlung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserbehandlung24.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Fachassistent Rechnungswesen und Controlling, Schulbücher von Hans J NicoliniDas einzige Arbeitsbuch zur Vorbereitung auf den Abschluss. Dieses Arbeitsbuch zum Weiterbildungsabschluss „Fachassistent Rechnungswesen und Controlling“ vermittelt das relevante Wissen für die entsprechende Prüfung. Es basiert auf der aktuellen Prüfungsordnung und ist sowohl für den Einsatz im Unterricht als auch für das Selbststudium zu Hause geeignet. Beispiele, Definitionen und Erläuterungen führen in die Thematik ein, Kontrollfragen vertiefen und festigen den Stoff. Praxisbezogene Aufgaben mit Lösungen helfen, das eigene Wissen zu überprüfen. Viele Übersichten und grafische Darstellungen veranschaulichen die Inhalte, verdeutlichen Zusammenhänge und erleichtern so das Lernen. Zu diesem Titel gibt es eine kostenlose Online-Version in meinkiehl, die über einen im Buch abgedruckten Freischaltcode genutzt werden kann. Inhaltsverzeichnis: Aufgaben und Gliederung des Rechnungswesens, externes Rechnungswesen, internes Rechnungswesen, Finanzierung, Prüfung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
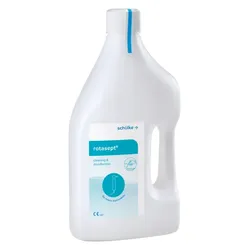
Schülke | Rotasept | Desinfektion und Reinigung | 2 LiterRotasept ist eine Fertiglösung für die Desinfektion und Reinigung rotierender Instrumente. Das umfassend wirksame Produkt erfüllt die aktuellen VAH Anforderungen und ist hervorragend geeignet für den Einsatz im Ultraschallbad . Zudem ist die Lösung aldehydfrei. Anwendungsgebiete: Für die manuelle Reinigung und Desinfektion von Bohrern, Fräsern, Diamantschleifern und anderen rotierenden Präzisionsinstrumenten. Aufgrund der sehr guten Materialverträglichkeit und der umfassenden Wirksamkeit bietet rotasept alle wichtigen Produkteigenschaften für die Aufbereitung von rotierenden Präzisionsinstrumenten sowie für Instrumente aus Stahl und Edelstahl. Anwendungshinweise: Ausschließlich für die Verwendung von Fachkräften bestimmt. rotasept wird unverdünnt angewendet. Bei der Anwendung als Reiniger die Instrumente sofort nach Gebrauch in die Anwendungslösung legen, um das Antrocknen von Schmutz zu vermeiden. Nach der Aufbereitung das Instrumentarium gründlich mit Wasser von mindestens Trinkwasserqualität, besser mit sterilem aqua dest. oder vollentsalztem Wasser gründlich abspülen/ durchspülen, um Rückstände der Anwendungslösung vollständig zu entfernen. Einlegedauer für die Abschlussdesinfektion: 15 Minuten. Längere Einwirkzeiten sollten vermieden werden. Gebrauchslösung arbeitstäglich und bei deutlich sichtbarer Kontamination erneuern. Die Reinigung und Abschlussdesinfektion muss gemäß Krinko/BfArM in getrennten Arbeitsschritten erfolgen. Nicht mit Reinigungs- oder Desinfektionsmitteln mischen. Materialverträglichkeit: Alkali- und alkoholempfindliche Kunststoffe, Aluminiumteile sowie Instrumente, die mit Kunstharzkleber verarbeitet sind, sollen nicht in rotasept behandelt werden. Wir empfehlen gigasept instru AF. Ultraschallanwendung : rotasept eignet sich hervorragend für den Einsatz im Ultraschallbad. Besondere Hinweise: Vor Gebrauch stets Etikett und Produktinformation lesen. Schwerwiegende Vorfälle im Zusammenhang mit dem Produkt sind dem Hersteller und der zuständigen Behörde zu melden. Nicht über Raumtemperatur lagern. Nach Ablauf des Verfalldatums Präparat nicht mehr anwenden. Sonstige Gefahren: Dieser Stoff/diese Mischung enthält keine Komponenten in Konzentrationen von 0,1 % oder höher, die entweder als persistent, bioakkumulierbar und toxisch (PBT) oder sehr persistent und sehr bioakkumulierbar (vPvB) eingestuft sind. Umweltbezogene Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen. Toxikologische Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen.23,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Welche verschiedenen Technologien und Verfahren werden in der Wasserbehandlung eingesetzt, um die Qualität von Trinkwasser zu verbessern und Schadstoffe zu entfernen?
In der Wasserbehandlung werden verschiedene Technologien und Verfahren eingesetzt, um die Qualität von Trinkwasser zu verbessern und Schadstoffe zu entfernen. Dazu gehören physikalische Verfahren wie Filtration und Sedimentation, chemische Verfahren wie Desinfektion und Flockung sowie biologische Verfahren wie die Aktivkohlefiltration und die Biofiltration. Darüber hinaus werden auch fortgeschrittene Technologien wie die Umkehrosmose und die UV-Bestrahlung eingesetzt, um Trinkwasser von Schadstoffen zu reinigen und die Qualität zu verbessern. Durch die Kombination dieser verschiedenen Technologien und Verfahren kann eine effektive Wasserbehandlung gewährleistet werden, um sauberes und sicheres Trinkwasser bereitzustellen. **


Was sind gängige Methoden zur Reinigung und Desinfektion von Trinkwasser?
Gängige Methoden zur Reinigung und Desinfektion von Trinkwasser sind Filtration, Chlorung und UV-Bestrahlung. Durch Filtration werden Schmutzpartikel und Bakterien aus dem Wasser entfernt, während Chlorung und UV-Bestrahlung Keime abtöten. Diese Methoden sorgen dafür, dass das Trinkwasser sicher und sauber ist. **
Was sind die wichtigsten Methoden zur Reinigung und Aufbereitung von Trinkwasser?
Die wichtigsten Methoden zur Reinigung und Aufbereitung von Trinkwasser sind Filtration, Desinfektion und Entsalzung. Filtration entfernt Partikel und Verunreinigungen aus dem Wasser, während Desinfektion Bakterien, Viren und andere Krankheitserreger abtötet. Entsalzung wird verwendet, um Salz und andere Mineralien aus dem Wasser zu entfernen, um es trinkbar zu machen. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen, Taschenbuch von Andreas Haaker,Potential Der Goodwill-bilanzierung Nach Ifrs Für Eine Konvergenz Im Wertorientierten Rechnungswesen, Taschenbuch Von Andreas Haaker, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0953-4, Seitenanzahl: 60679,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen (Deutsch, Softcover, Andreas Haaker) (8044869)Gabler Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen (Deutsch, Softcover, Andreas Haaker) (8044869)79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachassistent Rechnungswesen und Controlling, Schulbücher von Hans J NicoliniDas einzige Arbeitsbuch zur Vorbereitung auf den Abschluss. Dieses Arbeitsbuch zum Weiterbildungsabschluss „Fachassistent Rechnungswesen und Controlling“ vermittelt das relevante Wissen für die entsprechende Prüfung. Es basiert auf der aktuellen Prüfungsordnung und ist sowohl für den Einsatz im Unterricht als auch für das Selbststudium zu Hause geeignet. Beispiele, Definitionen und Erläuterungen führen in die Thematik ein, Kontrollfragen vertiefen und festigen den Stoff. Praxisbezogene Aufgaben mit Lösungen helfen, das eigene Wissen zu überprüfen. Viele Übersichten und grafische Darstellungen veranschaulichen die Inhalte, verdeutlichen Zusammenhänge und erleichtern so das Lernen. Zu diesem Titel gibt es eine kostenlose Online-Version in meinkiehl, die über einen im Buch abgedruckten Freischaltcode genutzt werden kann. Inhaltsverzeichnis: Aufgaben und Gliederung des Rechnungswesens, externes Rechnungswesen, internes Rechnungswesen, Finanzierung, Prüfung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Schülke | Rotasept | Desinfektion und Reinigung | 2 LiterRotasept ist eine Fertiglösung für die Desinfektion und Reinigung rotierender Instrumente. Das umfassend wirksame Produkt erfüllt die aktuellen VAH Anforderungen und ist hervorragend geeignet für den Einsatz im Ultraschallbad . Zudem ist die Lösung aldehydfrei. Anwendungsgebiete: Für die manuelle Reinigung und Desinfektion von Bohrern, Fräsern, Diamantschleifern und anderen rotierenden Präzisionsinstrumenten. Aufgrund der sehr guten Materialverträglichkeit und der umfassenden Wirksamkeit bietet rotasept alle wichtigen Produkteigenschaften für die Aufbereitung von rotierenden Präzisionsinstrumenten sowie für Instrumente aus Stahl und Edelstahl. Anwendungshinweise: Ausschließlich für die Verwendung von Fachkräften bestimmt. rotasept wird unverdünnt angewendet. Bei der Anwendung als Reiniger die Instrumente sofort nach Gebrauch in die Anwendungslösung legen, um das Antrocknen von Schmutz zu vermeiden. Nach der Aufbereitung das Instrumentarium gründlich mit Wasser von mindestens Trinkwasserqualität, besser mit sterilem aqua dest. oder vollentsalztem Wasser gründlich abspülen/ durchspülen, um Rückstände der Anwendungslösung vollständig zu entfernen. Einlegedauer für die Abschlussdesinfektion: 15 Minuten. Längere Einwirkzeiten sollten vermieden werden. Gebrauchslösung arbeitstäglich und bei deutlich sichtbarer Kontamination erneuern. Die Reinigung und Abschlussdesinfektion muss gemäß Krinko/BfArM in getrennten Arbeitsschritten erfolgen. Nicht mit Reinigungs- oder Desinfektionsmitteln mischen. Materialverträglichkeit: Alkali- und alkoholempfindliche Kunststoffe, Aluminiumteile sowie Instrumente, die mit Kunstharzkleber verarbeitet sind, sollen nicht in rotasept behandelt werden. Wir empfehlen gigasept instru AF. Ultraschallanwendung : rotasept eignet sich hervorragend für den Einsatz im Ultraschallbad. Besondere Hinweise: Vor Gebrauch stets Etikett und Produktinformation lesen. Schwerwiegende Vorfälle im Zusammenhang mit dem Produkt sind dem Hersteller und der zuständigen Behörde zu melden. Nicht über Raumtemperatur lagern. Nach Ablauf des Verfalldatums Präparat nicht mehr anwenden. Sonstige Gefahren: Dieser Stoff/diese Mischung enthält keine Komponenten in Konzentrationen von 0,1 % oder höher, die entweder als persistent, bioakkumulierbar und toxisch (PBT) oder sehr persistent und sehr bioakkumulierbar (vPvB) eingestuft sind. Umweltbezogene Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen. Toxikologische Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen.23,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Pro Formula Domestos Professional Original Hygienereiniger mit Aktiv-Chlor für Reinigung, Desinfektion und Bleiche für Küche, Bad und Wäsche, 5L KanisterDomestos Professional Hygienereiniger mit Aktivchlor bekämpft mühelos Schmutz, Bakterien, Verfärbungen und Gerüche.21,80 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Welche verschiedenen Technologien und Verfahren werden in der Wasserbehandlung eingesetzt, um die Qualität von Trinkwasser zu verbessern und Schadstoffe zu entfernen?
In der Wasserbehandlung werden verschiedene Technologien und Verfahren eingesetzt, um die Qualität von Trinkwasser zu verbessern und Schadstoffe zu entfernen. Dazu gehören physikalische Verfahren wie Filtration und Sedimentation, chemische Verfahren wie Desinfektion und Flockung sowie biologische Verfahren wie die Aktivkohlefiltration und die Biofiltration. Darüber hinaus werden auch fortgeschrittene Technologien wie die Umkehrosmose und die UV-Bestrahlung eingesetzt, um Trinkwasser von Schadstoffen zu reinigen und die Qualität zu verbessern. Durch die Kombination dieser verschiedenen Technologien und Verfahren kann eine effektive Wasserbehandlung gewährleistet werden, um sauberes und sicheres Trinkwasser bereitzustellen. **
-
Was sind gängige Methoden zur Reinigung und Desinfektion von Trinkwasser?
Gängige Methoden zur Reinigung und Desinfektion von Trinkwasser sind Filtration, Chlorung und UV-Bestrahlung. Durch Filtration werden Schmutzpartikel und Bakterien aus dem Wasser entfernt, während Chlorung und UV-Bestrahlung Keime abtöten. Diese Methoden sorgen dafür, dass das Trinkwasser sicher und sauber ist. **
-
Was sind die wichtigsten Methoden zur Reinigung und Aufbereitung von Trinkwasser?
Die wichtigsten Methoden zur Reinigung und Aufbereitung von Trinkwasser sind Filtration, Desinfektion und Entsalzung. Filtration entfernt Partikel und Verunreinigungen aus dem Wasser, während Desinfektion Bakterien, Viren und andere Krankheitserreger abtötet. Entsalzung wird verwendet, um Salz und andere Mineralien aus dem Wasser zu entfernen, um es trinkbar zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.